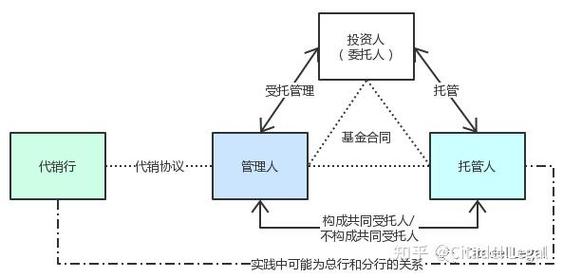
企业年金作为我国多层次养老保险体系的重要组成部分,其稳健运行离不开规范、专业的基金管理架构。根据《企业年金办法》及相关法规,企业年金基金的管理涉及受托人、账户管理人(账管人)、托管人和投资管理人四类核心角色。它们各司其职、相互制衡,共同保障年金基金的财产安全与保值增值。本文将逐一讲解这四类管理人的职责,并重点探讨受托人在管理股权投资基金时的特殊角色与注意事项。
一、受托人:年金基金管理的总负责人
受托人是企业年金基金管理的核心责任主体,负责统筹、决策和监督整个年金计划的运行。其主要职责包括:
- 选择、监督、更换账管人、托管人和投资管理人;
- 制定投资策略和风险控制制度;
- 向委托人和有关监管部门报告年金基金管理情况;
- 收取和管理企业年金缴费,支付年金待遇;
- 对年金基金财产进行独立核算,确保其与自有财产及其他财产分开管理。
受托人可以分为两种:一是企业成立的企业年金理事会,二是符合国家规定的养老金管理公司等法人受托机构。实践中,法人受托机构因专业能力强、治理规范,成为主流选择。
尤其是受托管理股权投资基金: 股权投资基金具有投资周期长、流动性差、估值难度大、风险较高等特点。当企业年金基金通过受托人直接投资股权投资基金(通常以有限合伙制形式)时,受托人需要承担更重大的责任:
1. 投资准入与筛选:严格审核拟投资的股权投资基金是否符合国家关于年金基金投资范围的规定(如投资比例上限、基金资质、管理人经验等),并开展充分的尽职调查。
2. 风险隔离与分散:确保股权投资基金投资不超过监管规定的比例上限(例如,投资于权益类资产有比例限制,且单只股权投资基金也有投资上限),避免风险过度集中。
3. 估值与核算:股权投资基金缺乏活跃市场报价,受托人需要建立科学的估值体系,定期对基金份额进行公允价值评估,并向账管人、托管人提供准确数据。
4. 投后管理与退出:持续跟踪基金运作,监督投资管理人的投后管理行为,制定退出策略,并在基金到期时及时回收资金,保障年金受益人利益。
5. 信息披露与报告:向委托人、监管机构详细披露股权投资基金的投资情况、风险状况和收益表现。
二、账管人(账户管理人):年金基金信息的记录者
账户管理人主要负责企业年金基金个人账户和共同账户的建立与管理。具体职责有:
- 记录缴费、投资收益、费用扣除及待遇支付等权益变动;
- 计算和分配投资收益;
- 向参与人提供账户查询服务,定期发送权益对账单;
- 保管账户管理记录,确保数据安全与完整。
当企业年金投资于股权投资基金时,账管人需要根据受托人或投资管理人提供的估值结果,及时、准确地记录每笔投资的本金、份额和收益变动,并在核算和分配投资收益时,对股权投资基金的非公开市场特性进行合理处理(例如采用摊销成本法或公允价值法,需与托管人核对一致)。
三、托管人:年金基金财产的守护者
托管人独立于受托人、账管人和投资管理人,负责安全保管企业年金基金财产。其主要职责:
- 开立和管理年金基金专用存款账户、证券账户等;
- 根据受托人指令,办理资金划拨、证券交割;
- 对投资管理人的投资行为进行监督,发现违规及时报告;
- 复核、审查投资管理人的投资指令和账管人的账务处理;
- 定期与账管人核对账户数据,确保账实相符。
在股权投资基金的情形下,托管人的责任更加重要:因为股权投资基金通常不是标准化资产,无法在证券交易所直接托管。托管人需要对基金的资金募集、投资封闭运作、份额赎回等多个环节进行监督,并保管相关合同、凭证。如果股权投资基金不单独建账托管,则托管人应确保基金资产与受托人其他资产隔离,严防挪用。
四、投资管理人:年金基金资产的投资运营者
投资管理人负责企业年金基金的具体投资运作,力争实现保值增值。其职责包括:
- 在受托人制定的投资策略下,进行资产配置和证券选择;
- 遵守投资范围和比例限制(如流动性资产、固定收益类、权益类等);
- 及时向受托人、托管人报告投资运作情况;
- 建立完善的投资决策和风险控制体系。
对于股权投资基金,投资管理人往往并非由该基金本身的“管理人”直接担任,而是由受托人选定的、具备相应资格的机构(如基金公司子公司、私募股权管理人)来管理。在这里,企业年金基金投资于股权投资基金,实质上相当于对该基金出资(作为有限合伙人)。因此,此时承担投资管理人角色的通常是该股权投资基金的普通合伙人(GP)或基金管理人,而企业年金的投资管理人应被视为聘任的该基金管理人。请注意,企业年金法规要求投资管理人必须具有企业年金投资管理资格,而许多私募股权管理人并不具备,这就需要受托人特殊审批或通过合规架构安排(如通过信托计划、资产管理计划等间接投资)。受托人在挑选时需严格核实其是否符合年金投资管理资格,以控制合规风险。
企业年金基金管理中四大角色权责分明、相互协作又相互制衡。特别是当涉及综合的股权投资基金业务时,受托人的统筹职责变得异常关键:既要管好事,又要管住钱,还要保证退出增值。只有四类管理人配合,并按法规和合同严格约束,企业年金才能安全涉足收益可能的多元化资产,实现保值增值最终惠及每一位年金计划参与者。